Vì sao ngân hàng đóng băng tài khoản?
Đóng băng tài khoản ngân hàng là nỗi lo lớn nhất của người giao dịch crypto tại Việt Nam. Hiểu rõ nguyên nhân sẽ giúp bạn chủ động phòng tránh và xử lý khi gặp sự cố.
Quy định pháp lý về crypto tại Việt Nam
Tính đến tháng 10/2026, tiền mã hóa vẫn không phải phương tiện thanh toán hợp pháp tại Việt Nam (Nghị định 52/2024/NĐ-CP về thanh toán không dùng tiền mặt và các thông báo của Ngân hàng Nhà nước Việt Nam về Bitcoin và các loại tiền ảo tương tự). Nhưng đây không còn là "vùng xám" như trước: Luật Công nghiệp công nghệ số (số 71/2025/QH15, hiệu lực từ 01/01/2026) xác định tài sản số, gồm cả tài sản mã hóa, là tài sản theo Bộ luật Dân sự; Nghị quyết 05/2025/NQ-CP (ngày 09/9/2025) thí điểm thị trường tài sản mã hóa, chỉ qua tổ chức được Bộ Tài chính cấp phép và bằng đồng Việt Nam. Theo khoản 2 Điều 7 của Nghị quyết, sau 6 tháng kể từ khi tổ chức đầu tiên được cấp phép, nhà đầu tư trong nước giao dịch không qua tổ chức được cấp phép có thể bị xử phạt hành chính hoặc truy cứu trách nhiệm hình sự; mức phạt hành chính được quy định tại Nghị định 284/2026/NĐ-CP (hiệu lực từ 01/9/2026). Vì vậy, giao dịch P2P trên sàn nước ngoài không chỉ có rủi ro bị phong tỏa tài khoản mà còn có rủi ro pháp lý — hãy kiểm tra thông tin của Bộ Tài chính trước khi giao dịch.
Ngân hàng Nhà nước Việt Nam đã nhiều lần cảnh báo về rủi ro tiền mã hóa, khiến các ngân hàng thương mại thận trọng quá mức với bất kỳ giao dịch nào nghi ngờ liên quan đến crypto.
Các nguyên nhân phổ biến dẫn đến đóng băng
- Nhận tiền từ nguồn "bẩn": Khi bạn bán crypto qua P2P, người mua có thể sử dụng tiền từ nguồn không rõ ràng (lừa đảo tam giác). Nạn nhân thật sẽ báo công an, và tài khoản nhận tiền (của bạn) bị đóng băng để điều tra.
- Giao dịch bất thường: Nhiều giao dịch nhỏ liên tục, chuyển khoản số tròn lặp đi lặp lại, hoặc khối lượng giao dịch tăng đột biến so với lịch sử tài khoản.
- Nội dung chuyển khoản nhạy cảm: Ghi các từ như "BTC", "USDT", "coin", "crypto", "Binance" trong nội dung chuyển khoản sẽ kích hoạt hệ thống giám sát tự động.
- Bên thứ ba báo cáo: Người chuyển tiền cho bạn (qua P2P) báo ngân hàng rằng họ bị lừa đảo hoặc chuyển nhầm.
- Yêu cầu từ cơ quan chức năng: Công an yêu cầu ngân hàng phong tỏa tài khoản để phục vụ điều tra vụ án liên quan.
Thực tế: Phần lớn các trường hợp đóng băng tài khoản không phải vì bạn làm sai, mà vì bạn vô tình nhận tiền từ nguồn có vấn đề thông qua giao dịch P2P. Đây là lý do việc chọn đối tác giao dịch đáng tin cậy cực kỳ quan trọng.
Ngân hàng nào thân thiện với crypto?
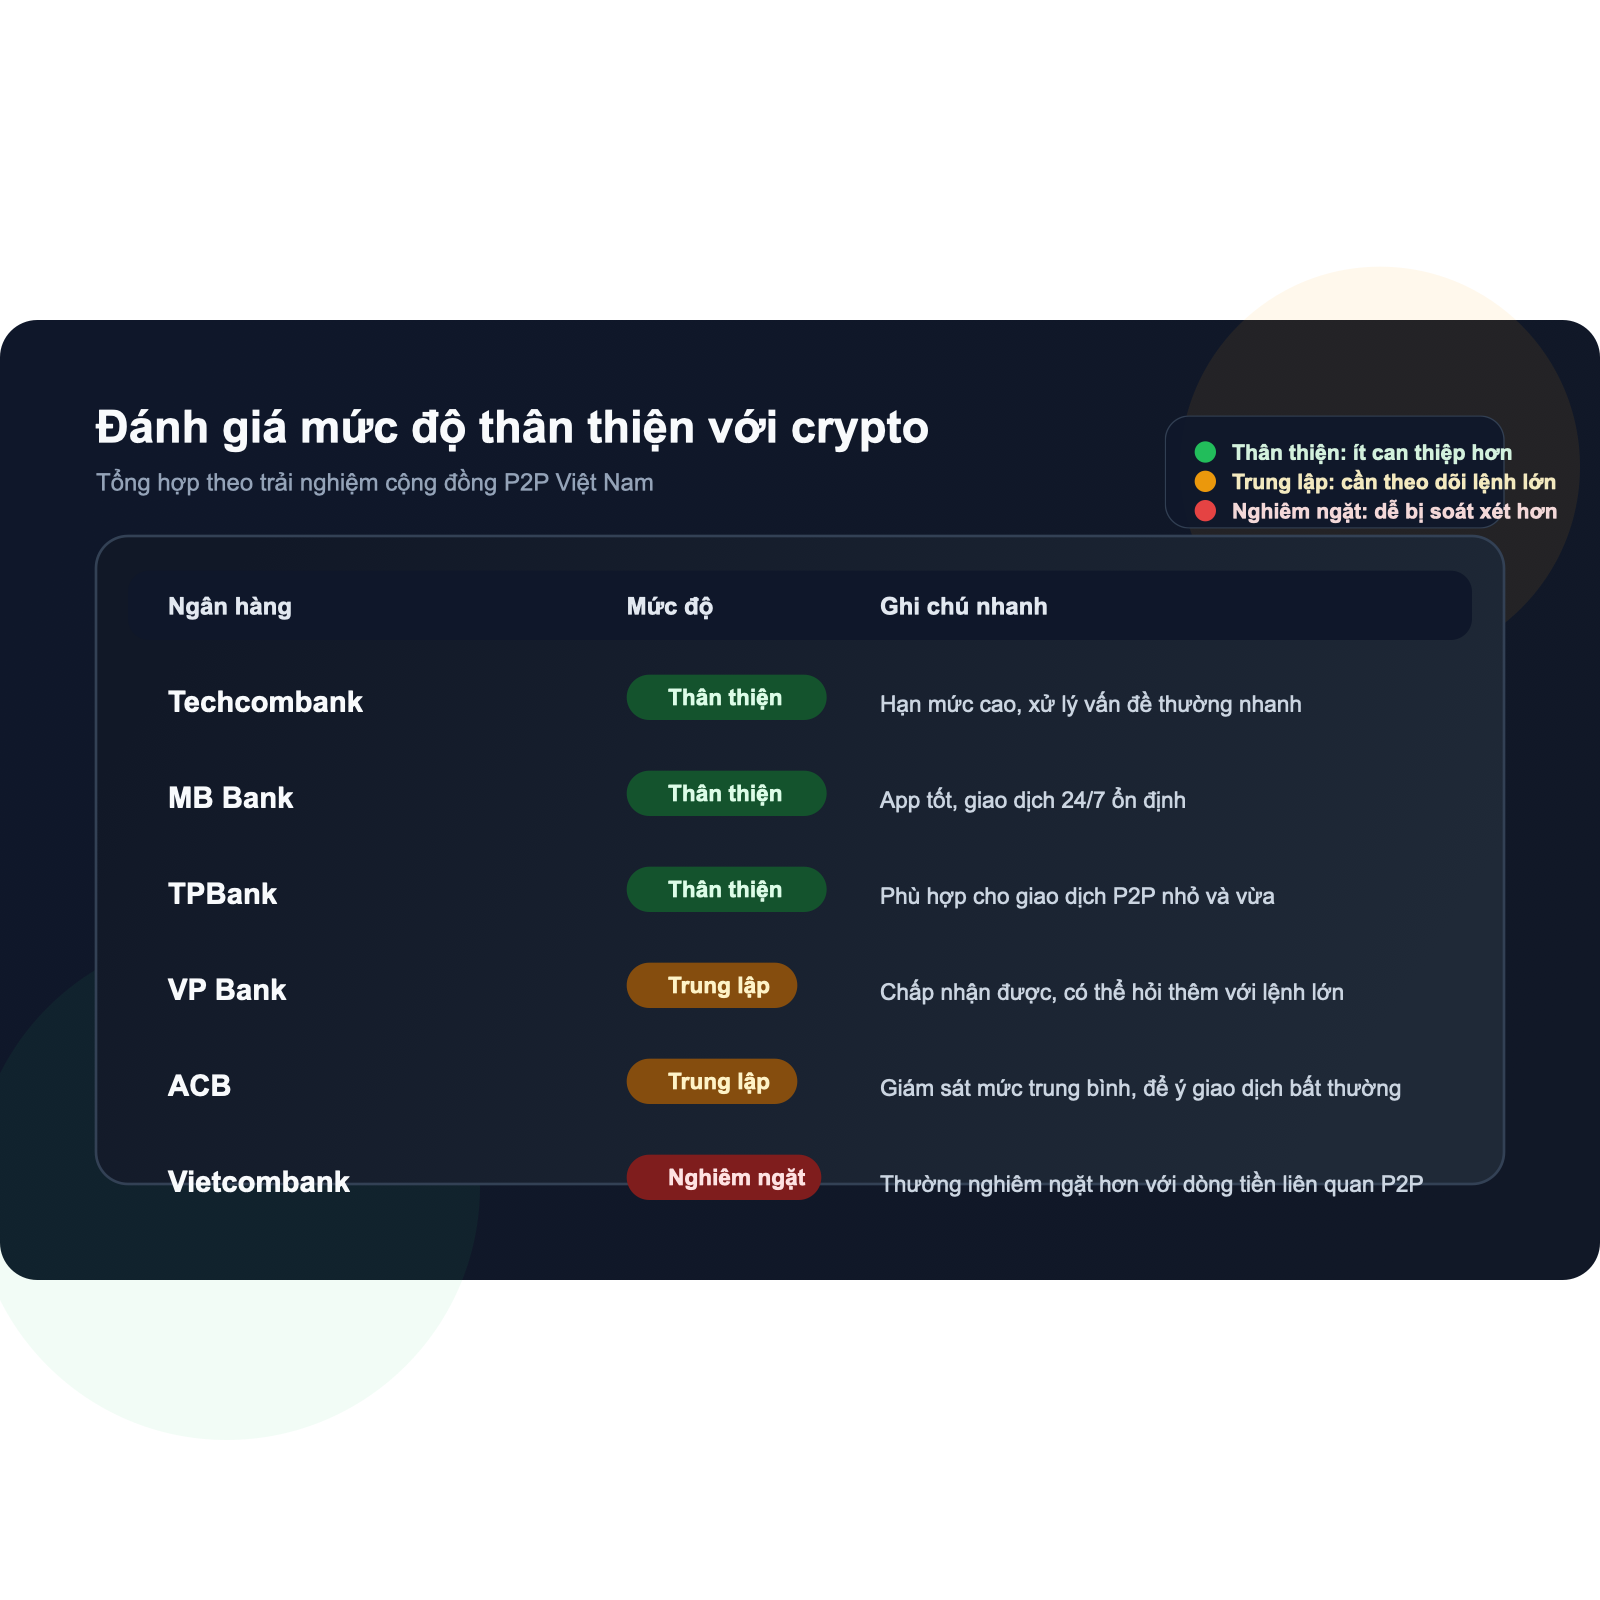
Mức độ "thân thiện" của ngân hàng với giao dịch crypto phụ thuộc vào chính sách nội bộ, hệ thống giám sát giao dịch và cách xử lý khi phát hiện giao dịch đáng ngờ. Dưới đây là đánh giá dựa trên trải nghiệm thực tế của cộng đồng crypto Việt Nam:
| Ngân hàng | Mức độ | Ghi chú |
|---|---|---|
| Techcombank | Thân thiện | Ít khi đóng băng, hạn mức chuyển khoản cao, xử lý nhanh khi có vấn đề |
| MB Bank | Thân thiện | App hiện đại, chuyển khoản nhanh 24/7, ít can thiệp vào giao dịch P2P |
| TPBank | Thân thiện | Mở tài khoản dễ, ít kiểm soát giao dịch nhỏ, phù hợp cho P2P |
| VP Bank | Trung lập | Chấp nhận được nhưng có thể yêu cầu giải trình nếu giao dịch lớn |
| ACB | Trung lập | Hệ thống giám sát trung bình, đôi khi tạm khóa giao dịch lớn bất thường |
| Vietcombank | Nghiêm ngặt | Hệ thống giám sát chặt, thường đóng băng khi phát hiện giao dịch P2P crypto |
Lưu ý: Đánh giá trên dựa trên trải nghiệm cộng đồng và có thể thay đổi theo thời gian. Không có ngân hàng nào đảm bảo 100% an toàn cho giao dịch crypto. Chính sách nội bộ có thể thay đổi bất cứ lúc nào.
Dấu hiệu tài khoản sắp bị đóng băng
Nhận biết sớm các dấu hiệu cảnh báo sẽ giúp bạn có thời gian chuẩn bị và giảm thiểu thiệt hại. Hãy chú ý các dấu hiệu sau:
Dấu hiệu từ ngân hàng
- Giao dịch bị từ chối bất thường: Bạn không thể chuyển khoản hoặc rút tiền dù tài khoản còn số dư. Đây là dấu hiệu sớm nhất cho thấy ngân hàng đang xem xét tài khoản.
- Ngân hàng gọi điện xác minh: Nhân viên ngân hàng gọi hỏi về mục đích các giao dịch gần đây, đặc biệt các khoản chuyển khoản lớn hoặc thường xuyên.
- Yêu cầu đến chi nhánh: Ngân hàng yêu cầu bạn mang giấy tờ đến chi nhánh để "xác minh thông tin" hoặc "cập nhật hồ sơ".
- Hạn mức giao dịch bị giảm: Hạn mức chuyển khoản online bất ngờ bị giảm mà bạn không yêu cầu.
Dấu hiệu từ giao dịch P2P
- Đối tác P2P báo cáo bạn: Bạn nhận được thông báo khiếu nại từ Binance P2P.
- Nhận tiền từ nhiều nguồn lạ: Tiền vào tài khoản từ các tên người gửi không quen biết, có thể là dấu hiệu của lừa đảo tam giác.
- Nội dung chuyển khoản đáng ngờ: Người chuyển tiền ghi nội dung liên quan đến crypto, dù bạn không yêu cầu.
Dấu hiệu nghiêm trọng — Cần hành động ngay
- Không thể đăng nhập app ngân hàng: Tài khoản bị khóa hoàn toàn, không thể truy cập.
- Nhận cuộc gọi từ công an: Cơ quan chức năng liên hệ hỏi về các giao dịch — tài khoản có thể đã bị phong tỏa.
- SMS thông báo tài khoản bị tạm khóa: Ngân hàng gửi tin nhắn chính thức thông báo hạn chế tài khoản.
Cách xử lý khi bị đóng băng
Nếu tài khoản đã bị đóng băng, hãy bình tĩnh và thực hiện theo các bước sau:
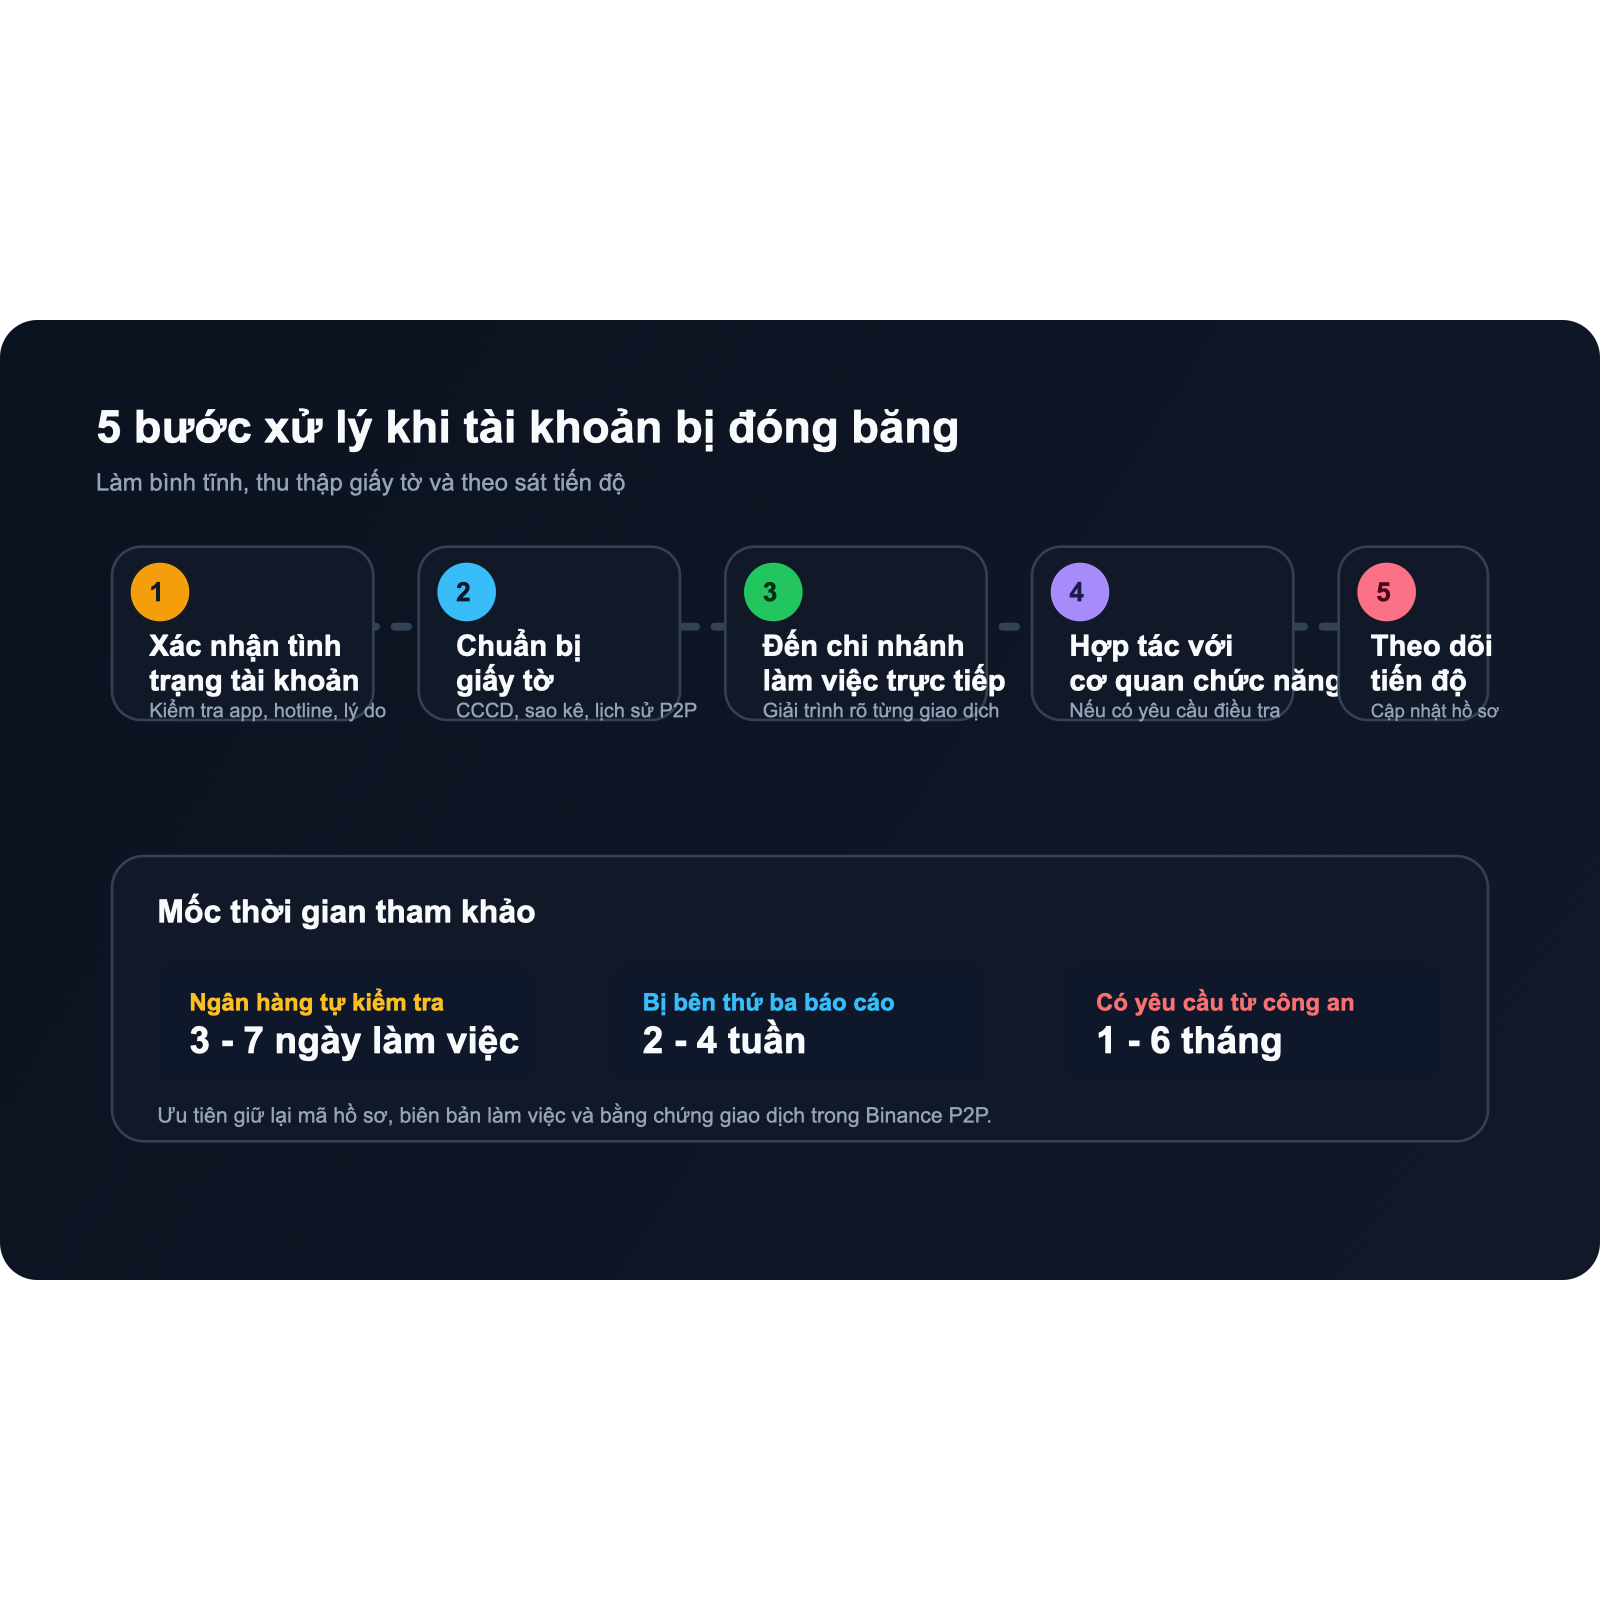
Xác nhận tình trạng tài khoản
Đăng nhập app ngân hàng hoặc gọi hotline để xác nhận tài khoản đã bị đóng băng. Hỏi rõ lý do và thời gian dự kiến xử lý. Ghi lại mã số cuộc gọi, tên nhân viên hỗ trợ và nội dung trao đổi.
Chuẩn bị giấy tờ cần thiết
Tùy theo lý do đóng băng, bạn cần chuẩn bị:
- CMND/CCCD bản gốc
- Sổ tiết kiệm (nếu có)
- Giấy tờ chứng minh nguồn tiền hợp pháp (hợp đồng lao động, sao kê lương)
- Lịch sử giao dịch Binance P2P (screenshot các giao dịch liên quan)
- Bản giải trình mục đích các giao dịch
Đến chi nhánh ngân hàng trực tiếp
Mang theo tất cả giấy tờ đến chi nhánh nơi mở tài khoản. Gặp trưởng phòng giao dịch hoặc bộ phận quản lý rủi ro. Giải thích trung thực bản chất các giao dịch (ví dụ: bán tài sản mã hóa qua Binance P2P) và cung cấp lịch sử lệnh, sao kê khi được yêu cầu.
Hợp tác nếu có yêu cầu từ công an
Nếu đóng băng do yêu cầu cơ quan chức năng, hãy hợp tác đầy đủ. Cung cấp thông tin giao dịch khi được yêu cầu. Nếu bạn là nạn nhân vô tình (nhận tiền từ giao dịch lừa đảo), hãy chứng minh bạn giao dịch thiện chí qua lịch sử Binance P2P.
Theo dõi và kiên nhẫn
Ghi lại số biên bản, mã hồ sơ xử lý. Gọi hotline ngân hàng mỗi 3-5 ngày để cập nhật tiến độ. Thời gian xử lý thông thường:
- Đóng băng do ngân hàng: 3-7 ngày làm việc
- Đóng băng do bên thứ ba báo cáo: 2-4 tuần
- Đóng băng do yêu cầu công an: 1-6 tháng
Cách phòng tránh bị đóng băng
Phần lớn trường hợp bị đóng băng đến từ việc nhận tiền của đối tác có nguồn gốc lừa đảo. Các biện pháp dưới đây giúp giảm rủi ro đó và giúp bạn giải trình nhanh hơn khi ngân hàng hỏi; chúng không loại bỏ rủi ro pháp lý đã nêu ở phần đầu bài.
1. Sử dụng tài khoản riêng cho crypto
Mở một tài khoản ngân hàng riêng biệt chỉ dành cho giao dịch P2P. Không dùng tài khoản nhận lương, tài khoản tiết kiệm hoặc tài khoản thanh toán hàng ngày. Nếu tài khoản P2P bị đóng băng, các tài khoản khác không bị ảnh hưởng.
2. Chọn đối tác P2P đáng tin cậy
Chỉ giao dịch với đối tác có tỷ lệ hoàn thành trên 95%, số giao dịch trên 100, và đã xác minh KYC. Kiểm tra tên chuyển khoản phải khớp với tên đối tác trên Binance. Đọc thêm về cách giao dịch P2P an toàn.
3. Lưu hồ sơ và trả lời trung thực
Nội dung chuyển khoản chỉ dùng mã lệnh P2P do Binance cung cấp. Lưu lại lịch sử lệnh P2P (mã lệnh, thời gian, tên đối tác, số tiền) và sao kê ngân hàng tương ứng. Nếu ngân hàng gọi điện hoặc yêu cầu giải trình, hãy trả lời trung thực và cung cấp các hồ sơ này.
P2P vs Chuyển khoản ngân hàng — Cách nào an toàn hơn?
Nhiều người mới thắc mắc liệu có cách nào rút tiền crypto về ngân hàng mà không qua P2P. Dưới đây là so sánh các phương pháp:
| Tiêu chí | P2P trên Binance | Chuyển khoản qua bên thứ 3 |
|---|---|---|
| Rủi ro đóng băng | Trung bình (nếu chọn đúng đối tác) | Cao (không kiểm soát nguồn tiền) |
| Phí giao dịch | Thấp (chỉ chênh lệch tỷ giá) | Cao (2-5% phí dịch vụ) |
| Bảo vệ người dùng | Có (cơ chế ký quỹ của Binance) | Không |
| Tốc độ | 5-30 phút | Không đảm bảo |
| Khiếu nại | Có hệ thống khiếu nại | Không |
Kết luận: So với giao dịch tự thỏa thuận ngoài sàn, P2P trên Binance có cơ chế ký quỹ và khiếu nại nên ít rủi ro lừa đảo hơn, miễn là bạn tuân thủ các nguyên tắc an toàn (lưu ý rủi ro pháp lý ở phần đầu bài): chọn đối tác đáng tin, kiểm tra tên chuyển khoản, và giao dịch trong nền tảng Binance.
Giao dịch qua các nhóm Zalo, Telegram hoặc "dịch vụ OTC" không chính thống có rủi ro rất cao — không có cơ chế ký quỹ, không có kênh khiếu nại rõ ràng, và tiền có thể đến từ nguồn bất hợp pháp khiến tài khoản của bạn bị liên lụy.
Câu Hỏi Thường Gặp
Ngân hàng có quyền đóng băng tài khoản vì giao dịch crypto không?
Có. Theo quy định hiện hành, ngân hàng có quyền tạm khóa tài khoản khi phát hiện giao dịch đáng ngờ, bao gồm các giao dịch liên quan đến crypto. Việt Nam chưa cấm sở hữu crypto nhưng cấm sử dụng làm phương tiện thanh toán, nên ngân hàng thường thận trọng với các giao dịch P2P có dấu hiệu liên quan đến tiền mã hóa.
Bị đóng băng tài khoản thì mất bao lâu để mở lại?
Thời gian mở lại phụ thuộc vào lý do đóng băng. Trường hợp đơn giản (nghi ngờ giao dịch bất thường): 3-7 ngày làm việc sau khi cung cấp đủ giấy tờ. Trường hợp liên quan đến bên thứ ba báo cáo: 2-4 tuần. Trường hợp liên quan đến điều tra công an: có thể kéo dài 1-6 tháng hoặc lâu hơn.
Có nên dùng tài khoản riêng cho giao dịch crypto không?
Rất nên. Đây là biện pháp phòng tránh quan trọng nhất. Sử dụng tài khoản ngân hàng riêng biệt cho giao dịch P2P giúp bảo vệ tài khoản lương và tiết kiệm của bạn. Nếu tài khoản P2P bị đóng băng, các tài khoản khác không bị ảnh hưởng.
Tiền trong tài khoản bị đóng băng có mất không?
Không. Đóng băng tài khoản nghĩa là tạm khóa giao dịch, không phải tịch thu tiền. Sau khi vấn đề được giải quyết, bạn sẽ được truy cập lại toàn bộ số dư. Tuy nhiên, trong thời gian đóng băng bạn không thể rút hoặc chuyển tiền, nên hãy đảm bảo bạn có tài khoản dự phòng.